

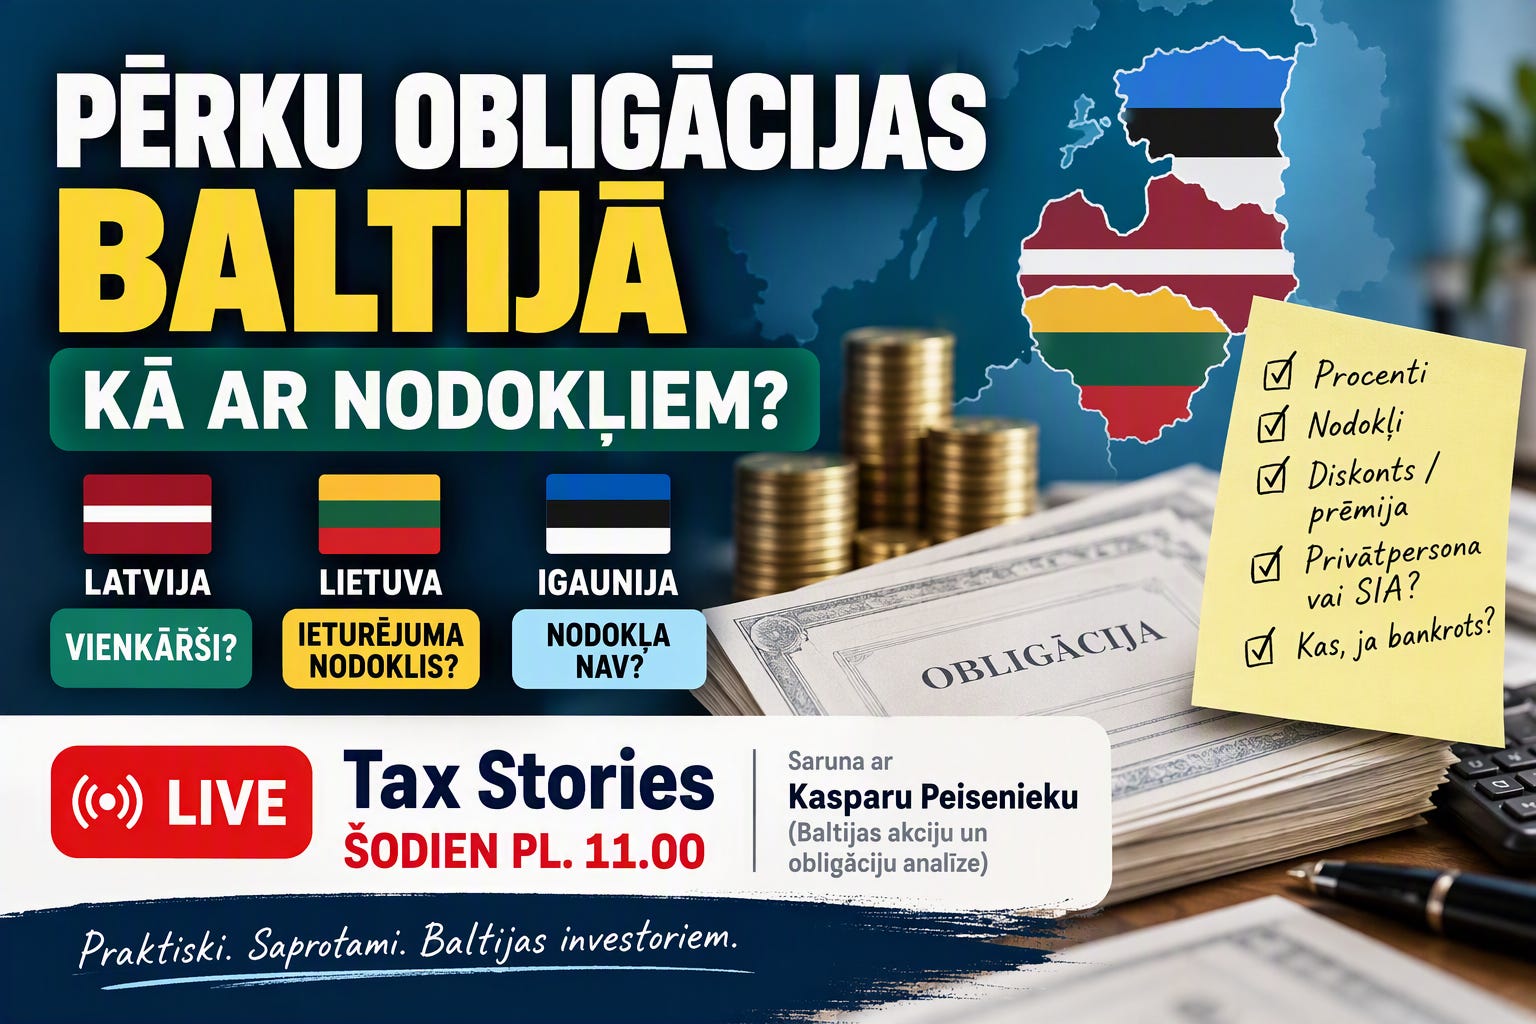
Šodien pl.11 būs par šo tematu arī Tax Stories tiešraides saruna tepat Substack ar Kasparu Peisenieku (Baltijas akciju un obligāciju analīze). Būtībā, šo blogu varat arī nelasīt, ja klausīsieties sarunu.
Latvija
Latvijā viss vienkārši. Pats esmu to uz sevi pārbaudījis. Ieliec naudu ieguldījuma kontā, nopērc ar to obligācijas, kontā visu periodu krīt iekšā iepriekš noteiktie procenti un beigās arī pamatsumma. Ja obligācija pirkta caur ieguldījuma kontu, procenti kontā nonāks bez nodokļa - to varēsiet maksāt ieguldījuma konta ierastajā kārtībā. Par ‘parasto režīmu’ laikam pat nav vērts rakstīt, jo nestādos priekšā iemeslu, kādēļ neizmantot ieguldījuma konta režīmu.
Lietuva
Labvēlīgāka nodokļu konvencija
Ja iegādājos Lietuvas uzņēmuma izlaistas obligācijas, regulējums atšķirsies no Igaunijas uzņēmumu izlaisto obligāciju regulējuma. Dēļ nodokļu konvencijas - tā ar Lietuvu ir labvēlīgāka, kā ar Igauniju, jo paredz procentu aplikšanu tikai to saņēmēja valstī - Latvijā. Tas nozīmē, ka Lietuvā emitents nedrīkstētu piemērot ieturējuma nodokli uz procentiem. Taču rezultāts nereti ir nelabvēlīgāks, kā Igaunijas obligācijām.
