

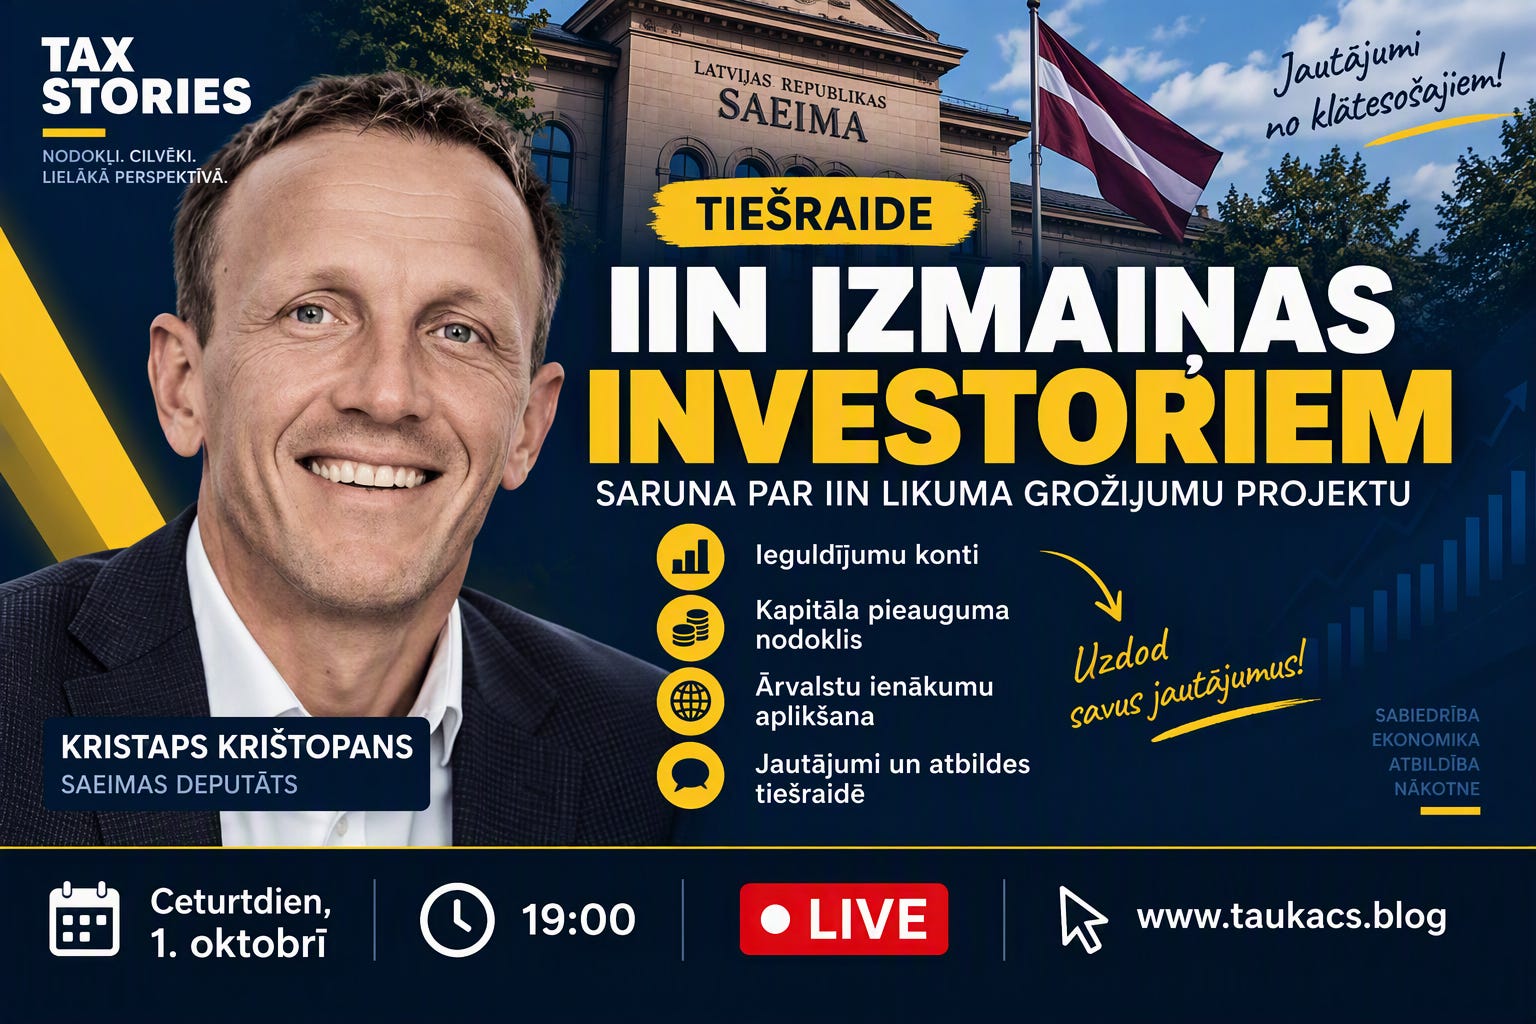
Jau šo ceturtdien vakarā - nākamā no Tax Stories tiešraides sarunām. Šoreiz - par topošajiem IIN grozījumiem.
Kas trastu lācītim vēderā?
Trasts būtībā ir parasts līgums. Pēc aktīvu nodošanas trastam dibinātājs parasti zaudē pār šiem aktīviem īpašuma tiesības un tādējādi arī - kontroli. Aktīvi nonāk pārvaldnieka rīcībā, kas darbojas dibinātāja noteikto labuma guvēju interesēs. Tomēr, pārvaldniekam rīcību ierobežo dibinātāja veidoti noteikumi. Trastā var ietilpt dibinātāja sākotnēji ieguldītie aktīvi, vēlākie ieguldījumi, ieguldījumu ienākumi un realizētā peļņa no aktīvu atsavināšanas. Būtiski, ka mantošanas gadījumā īpašuma tiesības nemainās - dibinātājs tādējādi jau par visu būs parūpējies jau laikus. Citās valstīs pēc līdzīga principa darbojas fondi (tie nav investīciju fondi, bet vairāk līdzīgi mūsu nodibinājumiem). Trasti un fondi mēdz būt ļoti dažādi. Piemēram ir tādi, kas ir fiskāli caurspīdīgi (nemaksā savā mītnes zemē nodokļus) un ir tādi, kas ir nodokļu maksātājs.
Kādēļ nepieciešams trasts?
To vēsturiski izmantoja, kad persona devās karā un nodeva instrukcijas pārvaldniekam - ko darīt ar viņa mantu kamēr viņš karo un ja no kara neatgriezīsies. Mūsdienās trastus visbiežāk izmanto, lai nodrošinātu biznesa u.c. mantas pārmantojamību un izvairītos no Maligina ģimenes u.tml. drāmām.
