

Sods - 200%?
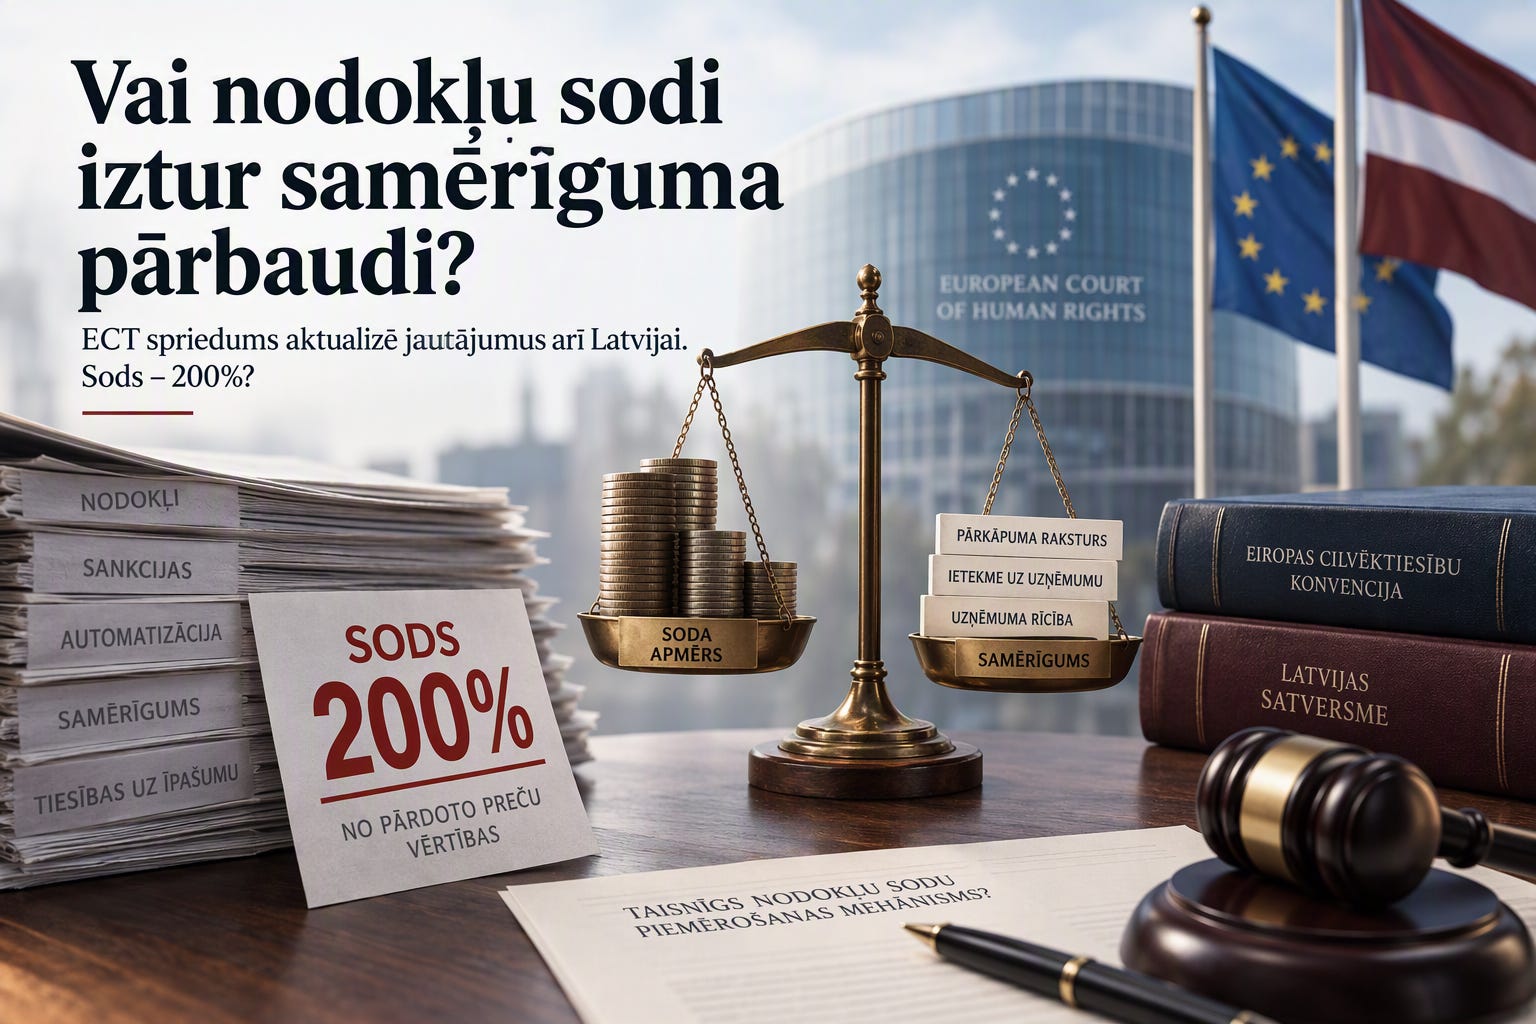
Ukrainas Augstākā tiesa vērsās ECT ar lūgumu sniegt viedokli par gadījumu, kur par nodokļu tiesību pārkāpumu piemērots sods 200% apmērā no pārdoto preču vērtības. Kopumā šāds uzrēķins aptuveni 3x pārsniedza uzņēmuma aktīvu vērtību. Tādēļ uzņēmums tiesā apstrīdēja soda samērīgumu. Eiropas Cilvēktiesību Konvencijas (ECK) 16.protokols dod valstu augstākajām tiesām šādu iespēju - konsultēties par ECK piemērošanu. Šajā gadījumā Ukrainas Augstākā tiesa ne vien interesējās par šāda soda samērīgumu, bet arī par to vai tiesa drīkst samazināt soda apmēru, ja likums neparedz samazināšanas iespēju, ja konstatēts, ka sods ir nesamērīgs.
Sodi pie mums
Lai gan vispārējā gadījumā par nodokļu tiesību pārkāpumiem sodi ir 20-30% apmērā, par algas nodokļu pārkāpumu vai nereģistrētu saimniecisko darbību sods var sasniegt 100%, bet par dabas resursu nodokļa pārkāpumiem - 1000% apmēru (tas, gan, ir formulēts kā nodoklis 10x apmērā). Atkārtota pārkāpuma gadījumā soda naudu iespējams divkāršot. Soda naudu likums paredz arī samazināt (ja persona sadarbojas ar VID vai noslēdz izlīgumu).
VID sodu automatizēšanas problēma
Turklāt, klusiņām top likuma grozījumi par nodokļu sankciju automātisku piemērošanu, kas veido papildus aspektu par minētā ECT viedokļa aktualitāti. Un šajā sakarā redzu būtisku konstitucionālu problēmu, ko 2021.g. noteikusi Satversmes tiesa un kas nav nemaz atspoguļota likumprojekta anotācijā.
Tiesības uz īpašumu
Norma, kuru vērtēja ECT, bija ECK paredzētās tiesības uz īpašumu. Starp citu, tieši uz šādas normas pamata nu jau pirms daudziem gadiem uzvarējām kādam klientam lietu Satversmes tiesā, kad valsts ar vienu spalvas vilcienu paņēma sev laikus neatprasītās PVN pārmaksas.
