

6.novembrī pl.13-15 Sorainen birojā
Tax Stories podkāsta saruna ar Maksimu Jegorovu, ar iespēju klātienē uzdot jautājumus
Muzikāls pārsteigums
Tax Stories gada abonementa izloze (Sorainen klientiem joprojām šāds abonements pienākas bez maksas)
Saviesīgas sarunas
Pieteikšanās (bez maksas): janis.taukacs@sorainen.com
Starp citu, publicētas arī Sorainen Nodokļu Vēstis par oktobri (klientiem pastkastēs - ik mēnesi ir plašāka versija).
4.decembrī pl.9-14 Pullman viesnīcā uzstāsies:
Prof. Rita de la Feria, Līdzsas un Oksfordas Universitāte - kā veidot taisnīgu nodokļu sistēmu?
Prof. Philip Baker< Oksfordas Universitāte - kā veidot cilvēktiesībām atbilstošu nodokļu sistēmu?
Dr. Simon Whitehead - kāda ir jaunākā un svarīgākā ES tiesu prakse par to, kāda uzņēmumu starptautiskā struktūra ir mūsdiernās pieņemama, bet ko ?
Dr. Aiste Medeliene - ko varam secināt no viņas klienta NEO lietas ES tiesā?
Lars Kutzner, WTS Vācija, Ķīles Universitāte - kādi ir būtiskākie principi nodokļu krimināllietās, lai uzņēmumu valde sevi pasargātu?
Dr. Jānis Neimanis, ST tiesnesis - par Latvijas taisnīgas nodokļu sistēmas principiem
Dr. Māris Jurušs, RTU - vai esošie nodokļu tiesību principi ir piemēroti AI ekonomikas realitātei?
Dr. Kārlis Ketners - par nodokļu politikas izaicinājumiem nākamajam politikas periodam
Senatore Diāna Makarova - par aktuālākajām 2026.gada Augstākās tiesas nodokļu lietām
Pasākumu vadīs Jānis Taukačs
Info par reģistrāciju uz šo konferenci drīz sekos, bet jau rezervējiet šo laiku - būs ļoti interesanti un noderīgi. Runāsim par to, kas no pasaulē notiekošām tendencēm un ES tiesu prakses varētu ietekmēt Latvijas nodokļu politiku 2027. un nākamos gados, un kādi jaunumi gaidāmi nodokļu jomā jaunā sasaukuma Saeimas periodā.
Norvēģijas tiesu lieta
Par ko bija strīds?
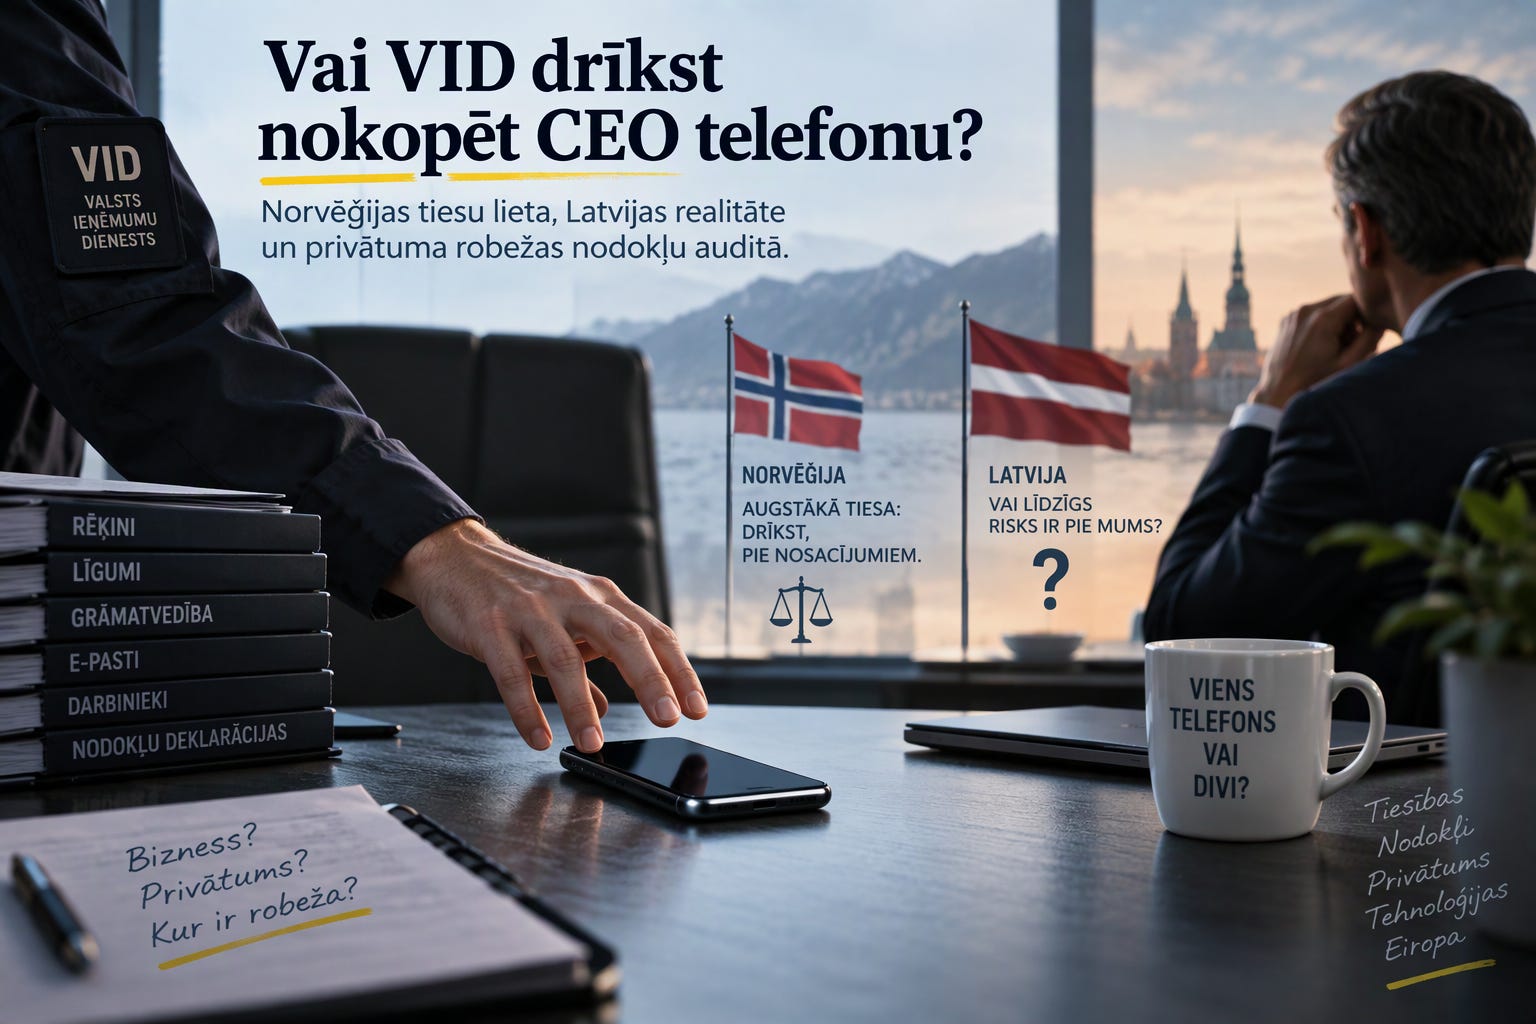
Šī gada aprīlī Norvēģijas Augstākā tiesa lēma jautājumu nodokļu lietā, ko nebiju agrāk citur redzējis - vai parasta nodokļu audita laikā nodokļu administrācija drīkst taisīt kopiju uzņēmuma vadītāja telefonam. Administrācijai bija aizdomas par uzņēmuma veiktu izvairīšanos no nodokļiem, bet nebija ne kriminālprocesa, ne arī tiesneša atļaujas. Juridiskais pamatojums šādai darbībai bija normas, kas ir jebkuras valsts likumos - administrācijai ir tiesības pārbaudīt uzņēmuma datus (arhīvus, dokumentus).
Kas ir pārbaudāmie dati?
Skaidrs, ka tie var būt grāmatvedības un attaisnojuma dokumentus saturošie serveri, dokumenti, e-pasti. Taču no šīs lietas izskatās, ka jautājums var būt arī plašāks - kā ar Teams, Zoom transkriptiem, Whatsapp vai Signal saraksti, personīgiem Gmail epastiem? Ja CEO privātajā WhatsApp ir sarakste ar CFO par uzņēmuma nodokļu struktūru, vai tā joprojām ir privāta informācija vai jau uzņēmuma dokuments?
